

Adicione nosso site às suas fontes preferidas para acompanhar nossas notícias. 📰
Seguro cobre enchente e alagamento no RJ? Guia completo de coberturas
Introdução
Quem vive no estado do Rio de Janeiro sabe que a chegada dos períodos de fortes chuvas — sejam as tradicionais tempestades de verão ou os temporais associados a frentes frias intensas — traz consigo uma preocupação constante nas ruas, avenidas e rodovias: o risco de enchentes, alagamentos e temporais repentinos. De bairros na Zona Norte e Oeste da capital até municípios da Baixada Fluminense e regiões metropolitanas, ver a água subir rapidamente transforma o trajeto diário em um cenário de apreensão.
Para o motorista que acabou de estacionar na rua ou que foi surpreendido por um temporal no trânsito, a dúvida imediata costuma vir acompanhada de um aperto no peito: será que o meu seguro automotivo cobre os danos causados por enchente e alagamento? E se o motor calçar com água, estragando o propulsor e a parte elétrica? A apólice padrão resolve o problema ou existe alguma pegadinha contratual?
Neste guia completo, estruturado com rigor técnico e de utilidade real para o consumidor, vamos esclarecer detalhadamente como funcionam as coberturas contra enchentes no estado do Rio de Janeiro, o que dizem as regras das seguradoras, quais são os cuidados cruciais na direção e como proteger o seu patrimônio com segurança.
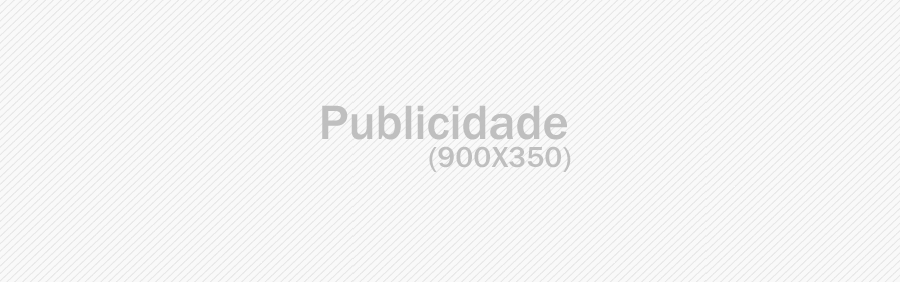
Sim, o seguro automotivo tradicional (cobertura compreensiva) cobre danos causados por enchentes, alagamentos e temporais.
No entanto, existem regras fundamentais para que a indenização seja aprovada:
-
A cobertura compreensiva é obrigatória: Apólices básicas que cobrem apenas roubo e furto não cobrem danos por fenômenos da natureza.
-
A regra da boa-fé e ausência de agravamento de risco: Se o motorista tentar atravessar conscientemente uma área alagada de risco evidente (onde o nível da água já era visivelmente superior à metade das rodas ou capô), a seguradora poderá interpretar que houve agravamento intencional do risco e negar a cobertura.
Índice
-
O que é a Cobertura Compreensiva e como ela protege contra enchentes -
Diferença entre Seguro Auto e Proteção Veicular em casos de alagamento
O panorama das chuvas e alagamentos no Rio de Janeiro
A topografia do estado do Rio de Janeiro, somada à alta densidade urbana e a sistemas de drenagem que frequentemente operam no limite durante temporais extremos, cria pontos críticos conhecidos por motoristas e autoridades. Vias importantes na Região Metropolitana, na Baixada Fluminense e em trechos da capital sofrem com acúmulos rápidos de água em questão de minutos.
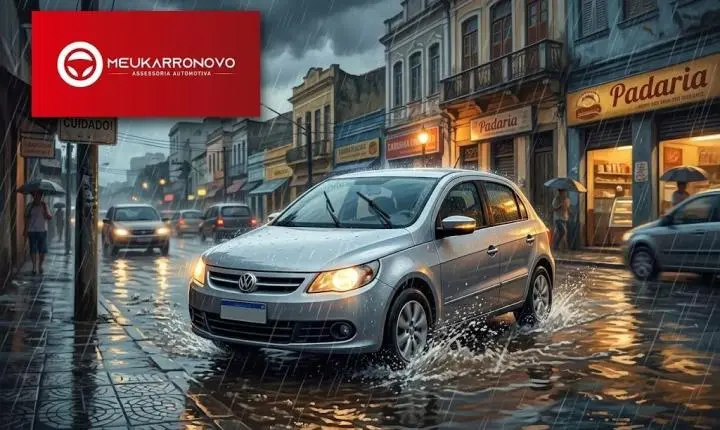
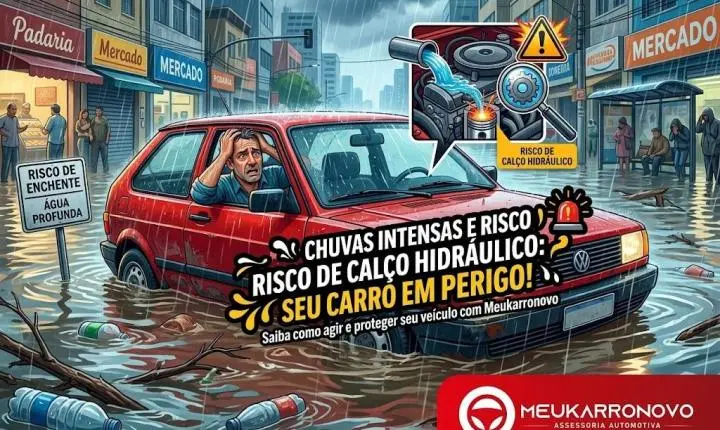
Quando um veículo é atingido por uma tromba d'água ou submerso em uma via pública, os danos podem variar desde a perda de itens de acabamento e carpete até a perda total (PT) do veículo, caso a água atinja a central eletrônica (módulo) e comprometa permanentemente o bloco do motor (calço hidráulico).
💡 Quer proteger seu carro ou sua moto contra imprevistos climáticos? Depois de adquirir ou financiar seu veículo, garantir uma retaguarda financeira sólida contra eventos da natureza é indispensável. Clique AQUI e Faça uma cotação de seguro e compare as opções disponíveis no Meukarronovo.
O que é a Cobertura Compreensiva e como ela protege contra enchentes
No mercado segurador brasileiro, as apólices dividem-se fundamentalmente entre coberturas parciais (focadas apenas em roubo e furto) e coberturas compreensivas.
Como funciona a cobertura ampla
A apólice compreensiva engloba uma cesta de proteções que inclui colisão, incêndio, roubo, furto e — o que nos interessa diretamente neste cenário — danos causados por eventos da natureza (fenômenos meteorológicos), tais como:
-
Enchentes e alagamentos.
-
Transbordamento de rios e canais.
-
Queda de árvores decorrentes de ventos fortes ou temporais.
-
Granizo.
Se o seu carro estiver estacionado na rua ou na garagem e for atingido por uma enchente inesperada, o sinistro é enquadrado nessa categoria.
O fator crítico: o que caracteriza "agravamento de risco"?
Este é o ponto que gera mais litígios entre segurados e seguradoras no Rio de Janeiro. As Condições Gerais de qualquer contrato de seguro automotivo possuem cláusulas estipuladas pelas normas da Susep que vedam o agravamento intencional do risco.
O que isso significa na prática?
Se um motorista se depara com uma via completamente alagada, onde a água atinge a altura dos faróis, para-brisa ou capô, e decide conscientemente acelerar e tentar atravessar a correnteza, a seguradora poderá realizar uma perícia técnica pós-sinistro.
Se o laudo pericial constatar que o motorista assumiu o risco de forma imprudente e forçou a passagem por um local onde o perigo de submersão e calço hidráulico era óbvio e evitável, a seguradora poderá negar a indenização, alegando que o dano ocorreu por ato voluntário de exposição ao perigo.
⚠️ Dica de ouro: Nunca tente atravessar ruas ou avenidas com lâminas d'água cuja altura ultrapasse a metade da roda ou o eixo central das portas. Se a água começar a subir e o motor morrer, não tente dar a partida novamente. Tentar religar o veículo com água nos cilindros provoca o temido calço hidráulico, que destrói bielas e o bloco do motor instantaneamente.
Diferença entre Seguro Auto e Proteção Veicular em casos de alagamento
Ao buscar amparo para o veículo, muitos motoristas fluminenses comparam o seguro tradicional com associações de proteção veicular.
-
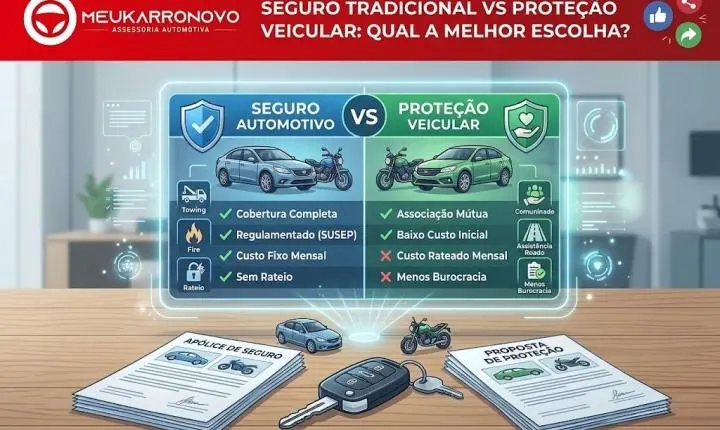
Seguro Automotivo Tradicional: Possui regras padronizadas reguladas pela Susep, com cobertura clara para fenômenos da natureza na modalidade compreensiva e canais formais de ouvidoria.
-
Proteção Veicular (Associativismo): Opera com base em estatutos internos próprios. Embora muitas associações cubram enchentes, é fundamental ler detalhadamente o regulamento interno da entidade para verificar se há exclusões geográficas, tetos de reembolso específicos ou exigências de laudos em casos de intempéries climáticas.
🔎 Está procurando uma forma segura de proteger seu patrimônio? Clique AQUI e Conheça as opções de seguro e proteção disponíveis no ecossistema Meukarronovo para comparar diferentes alternativas de atendimento.
O que fazer se o seu carro for atingido pela água da chuva
Se o pior aconteceu e o seu veículo foi atingido por uma enchente no RJ, mantenha a calma e siga um protocolo rigoroso para garantir o atendimento correto pela seguradora:
-
Garanta sua segurança física primeiro: Em hipótese alguma permaneça dentro de um veículo que está sendo arrastado ou rapidamente submerso por correntezas. Abandone o carro e procure um local seguro em áreas elevadas.
-
Não tente ligar o motor: Como reforçado anteriormente, girar a chave ou pressionar o botão start/stop com água no sistema de admissão agrava drasticamente os danos mecânicos.
-
Fotografe e filme os danos (se seguro): Registre o nível da água ao redor do veículo, a linha de sujeira deixada pela enchente na carroceria e os estragos internos, assim que a situação estiver controlada.
-
Acione o guincho da seguradora: Solicite imediatamente a remoção do veículo para uma oficina referenciada.
🚗 Precisa regularizar a documentação ou resolver pendências do veículo após um sinistro? Clique AQUI e Encontre no Meukarronovo os serviços e soluções necessários para cuidar da documentação e das pendências do seu carro ou moto.
Erros comuns que levam à negativa de indenização
-
Tentar atravessar alagamentos profundos: Como abordado no tópico de agravamento de risco, forçar a passagem em áreas de inundação evidente anula a cobertura.
-
Tentar dar partida no carro afogado: Ligar o motor submerso ou com água acumulada na admissão gera danos mecânicos que podem ser excluídos por mau uso posterior ao evento.
-
Omitir fatos no aviso de sinistro: Relatar informações inverídicas sobre as circunstâncias de como o alagamento ocorreu compromete a apuração da seguradora.
Passo a passo: como acionar o seguro após uma enchente
-
Comunique o sinistro imediatamente: Entre em contato com a sua corretora ou central de atendimento da seguradora assim que o acesso ao veículo for seguro.
-
Relate os fatos com precisão: Informe o local exato onde o veículo estava estacionado ou circulando no momento do temporal.
-
Aguarde a liberação do guincho: O veículo será transportado para uma oficina credenciada para o processo de vistoria técnica e desmontagem parcial.
-
Análise de Perda Parcial ou Total (PT): Os peritos avaliarão se o custo dos reparos (limpeza profunda de estofados, troca de módulos eletrônicos, fiação e retífica/troca do motor) ultrapassa 75% do valor de mercado do veículo na Tabela Fipe. Se ultrapassar, é decretada a perda total.
💡 Próximo passo recomendado: Se o seu veículo sofreu danos estruturais irreversíveis ou perda total e você precisa de um novo meio de transporte, consulte as opções de financiamento e oportunidades de veículos disponíveis no ecossistema Meukarronovo clicando AQUI
Perguntas frequentes (FAQ)
1. O seguro básico (apenas roubo e furto) cobre enchente?
Não. Apólices restritas a roubo e furto não incluem coberturas compreensivas para colisões, incêndio ou fenômenos da natureza, o que significa que danos por enchente não serão indenizados.
2. O que é o "calço hidráulico" provocado pela enchente?
O calço hidráulico ocorre quando a água entra pelo filtro de ar e atinge os cilindros do motor. Como a água não pode ser comprimida pelos pistões, ao tentar dar a partida, as bielas entortam e o bloco do motor racha.
3. A seguradora pode negar o pagamento se o carro estivesse estacionado na rua?
Não, desde que a apólice seja compreensiva e o veículo tenha sido surpreendido por uma enchente legítima enquanto estava estacionado. O local de pernoite informado no perfil deve estar correto, mas estacionar na via pública não invalida a cobertura contra fenômenos da natureza.
4. Se a água atingir apenas os tapetes e bancos, o seguro conserta?
Sim. Se os danos forem parciais (limpeza profunda, higienização completa de estofados, troca de módulos menores), o segurado aciona a apólice e paga o valor da franquia contratada, caso o conserto supere o valor da franquia.
5. Carros financiados recebem indenização por enchente da mesma forma?
Sim. Em caso de perda total por enchente em veículo financiado, a seguradora quita primeiramente o saldo devedor junto à instituição financeira e o restante do valor (se houver) é repassado ao proprietário.
6. Perda total por enchente tem cobrança de franquia?
Não. Nos contratos de seguro automotivo brasileiro, a franquia só é aplicada em casos de sinistros parciais. Em caso de perda total (PT) por enchente, incêndio ou roubo, o segurado recebe a indenização integral estipulada em contrato sem dedução de franquia.
7. Quanto tempo demora para a seguradora pagar a indenização de enchente?
Após a entrega completa de toda a documentação exigida (documentos do veículo, boletim de ocorrência quando aplicável e chaves reservas), o prazo regulamentado pela Susep para o pagamento da indenização é de até 30 dias corridos.
8. A proteção veicular (associações) costuma cobrir alagamentos no RJ?
A maioria das associações de proteção veicular oferece cobertura contra alagamentos e enchentes em seus planos compreensivos, mas é estritamente necessário conferir o regulamento interno específico de cada associação para checar eventuais exclusões ou limites.
9. Preciso apresentar Boletim de Ocorrência em caso de enchente?
Em regra, o aviso de sinistro detalhado e a vistoria da seguradora costumam ser suficientes, mas a seguradora pode solicitar um registro de ocorrência ou comprovação meteorológica da Defesa Civil caso haja dúvidas sobre as circunstâncias do evento.
10. O seguro cobre danos causados por tromba d'água em estradas do RJ?
Sim. Eventos meteorológicos extremos em rodovias estaduais ou federais que provoquem enxurradas e submersão de veículos são cobertos pela apólice compreensiva, respeitando sempre a análise de imprudência ou agravamento de risco.
Conclusão
Saber que o seguro automotivo compreensivo cobre enchentes e alagamentos traz alívio para quem dirige no Rio de Janeiro, mas a cobertura exige responsabilidade do motorista. Evitar vias inundadas, respeitar os limites de segurança da mecânica do veículo e manter uma apólice atualizada são atitudes fundamentais para proteger seu patrimônio contra as intempéries climáticas.
🚗 Seu veículo exige muito mais do que uma simples informação. No ecossistema Meukarronovo você encontra informações, serviços, empresas e soluções integradas para diferentes necessidades do seu veículo — seja para comprar, vender, financiar, refinanciar, consultar, regularizar, proteger ou fazer a manutenção do seu carro ou moto. Clique AQUI e Encontre agora a solução que você precisa.

 Meukarronovo
Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se