

Adicione nosso site às suas fontes preferidas para acompanhar nossas notícias. 📰
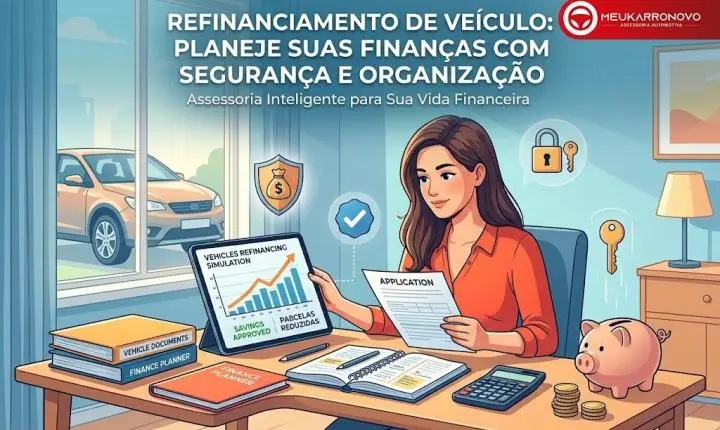
Refinanciamento de veículo: o que é e quando vale a pena?
Introdução
Encontrar-se em um momento de aperto financeiro ou precisar de capital de giro para realizar um projeto pessoal, quitar dívidas com juros mais altos ou investir em um negócio próprio é uma situação mais comum do que parece. Quando a necessidade de crédito bate à porta, muitas pessoas recorrem imediatamente a empréstimos pessoais com taxas abusivas ou utilizam o rotativo do cartão de crédito, acumulando uma bola de neve difícil de controlar.
No entanto, se você possui um carro ou uma moto quitada em seu nome, existe uma alternativa financeira estratégica que costuma oferecer condições muito mais competitivas: o refinanciamento de veículo (também conhecido como crédito com garantia de veículo ou auto equity).
Mas afinal, como funciona essa modalidade? Quais são os riscos envolvidos? Vale a pena colocar seu patrimônio em garantia para conseguir dinheiro rápido?
Neste guia completo, estruturado para esclarecer todas as suas dúvidas com profundidade, vamos detalhar o funcionamento do refinanciamento, comparar cenários, apontar os cuidados essenciais e mostrar como essa solução se encaixa na sua jornada financeira e automotiva.
Resposta rápida
O refinanciamento de veículo é uma modalidade de empréstimo em que você utiliza um automóvel ou moto quitada como garantia de pagamento para uma instituição financeira. Como o bem fica alienado ao banco até a quitação total da dívida, o risco para a instituição diminui drasticamente, o que permite a liberação de valores expressivos com taxas de juros bem menores que o crédito pessoal tradicional e prazos de pagamento mais longos (frequentemente de até 48 ou 60 meses).
Quando vale a pena? Geralmente vale a pena quando você precisa de recursos para uma emergência real, para consolidar e substituir dívidas caras (como cheque especial e cartão de crédito) por uma parcela que caiba no orçamento, ou para investir em uma oportunidade de alto retorno.
Quando NÃO vale a pena? Evite a modalidade para consumo supérfluo, compra de itens que desvalorizam rapidamente sem retorno financeiro ou se houver risco real de inadimplência, pois o veículo colocado em garantia pode ser tomado pelo banco em caso de não pagamento.
Índice
O que é o refinanciamento de veículo?
O refinanciamento de veículo, tecnicamente chamado de Crédito com Garantia de Veículo (Auto Equity), é uma operação de crédito em que o proprietário de um automóvel, utilitário ou motocicleta quita (ou já possui quitado) seu bem e o utiliza como garantia de um novo empréstimo junto a um banco, financeira ou fintech regulamentada pelo Banco Central.
Ao contrário de um empréstimo pessoal comum (em que o banco não tem nenhuma garantia física caso você deixe de pagar), o refinanciamento coloca o veículo como uma segurança para a instituição. Isso significa que, juridicamente, o bem passa a constar com uma restrição financeira (alienação fiduciária) no documento (CRV/CRLV) até que o último centavo do empréstimo seja quitado.
Essa garantia real muda completamente o perfil da linha de crédito:
-
Juros mais baixos: Como o risco de calote diminui para o banco, as taxas cobradas são substancialmente inferiores às do cartão de crédito ou do crédito pessoal sem garantia.
-
Maiores prazos: É comum encontrar prazos de pagamento estendidos, facilitando a adequação da parcela mensal ao orçamento familiar.
-
Valores elevados: O montante liberado é calculado com base em um percentual da tabela oficial do veículo (geralmente entre 50% e 80% do valor de mercado, dependendo da política de cada instituição e do ano do modelo).
💡 Precisa de crédito usando seu veículo? Se você já possui um carro ou uma moto e precisa de capital, existe uma possibilidade sólida de reorganizar suas finanças. Clique AQUI e Consulte as opções de refinanciamento disponíveis pelo Meukarronovo.
Como funciona o crédito com veículo em garantia?
O processo operacional do refinanciamento segue etapas bem definidas pelo mercado financeiro e pelos órgãos de trânsito. Compreender essa engrenagem ajuda a evitar falsas expectativas e acelera a liberação do recurso quando necessário.
1. Avaliação do bem
O primeiro passo prático é a avaliação do veículo. As instituições financeiras consultam tabelas de referência oficiais (como a Tabela Fipe) e analisam o ano de fabricação, o modelo, o estado de conservação e até a quilometragem. A maioria dos bancos exige que o veículo tenha uma idade limite (geralmente carros com até 10 a 15 anos de fabricação, embora algumas instituições aceitem prazos diferentes).
2. Definição do LTV (Loan-to-Value)
O LTV é a relação entre o valor do empréstimo e o valor de mercado do veículo. Se o seu carro vale R$ 60.000 na tabela Fipe e a financeira opera com um LTV máximo de 70%, o valor máximo que você poderá captar em empréstimo será de R$ 42.000.
3. Análise de crédito e perfil
Embora o carro sirva de garantia, a instituição ainda realiza uma análise de crédito (consulta a birôs como Serasa e SPC, verificação de renda e capacidade de pagamento). Ter o carro quitado facilita muito a aprovação, mas um histórico de crédito extremamente negativado ainda pode ser um obstáculo em alguns bancos tradicionais.
4. Inclusão da Alienação Fiduciária
Uma vez aprovado o crédito e assinado o contrato, a instituição financeira emite um registrato junto ao DETRAN do estado correspondente para incluir a restrição financeira no prontuário do veículo. Enquanto o contrato estiver ativo, o carro permanece registrado em seu nome, mas com a anotação de alienação fiduciária em favor do banco.
Diferença crucial: Financiamento vs. Refinanciamento
É muito comum que motoristas confundam os termos, mas no universo automotivo eles representam momentos completamente opostos da jornada financeira:
| Característica | Financiamento de Veículo | Refinanciamento de Veículo |
| Objetivo principal | Comprar um veículo novo ou usado que você ainda não tem. | Obter crédito/dinheiro utilizando um veículo que você já possui. |
| Situação do bem | O veículo está sendo adquirido na operação. | O veículo já está quitado (ou com saldo devedor muito baixo). |
| Destino do recurso | O dinheiro vai diretamente para o vendedor ou lojista. | O dinheiro é depositado na sua conta corrente para uso livre. |
| Perfil do usuário | Comprador à procura de um carro ou moto. | Proprietário que precisa de capital de giro ou reorganização de dívidas. |
⚠️ Nunca utilize automaticamente o conceito de financiamento quando o seu objetivo real for obter capital de giro usando um bem que já é seu. A intenção comercial define o produto correto.
Quando vale a pena refinanciar o veículo?
O refinanciamento não deve ser visto como "dinheiro fácil", mas sim como uma ferramenta cirúrgica de engenharia financeira. Ele vale a pena principalmente nos seguintes cenários:
Substituição de dívidas caras (Portabilidade e Consolidação)
Se você possui dívidas acumuladas no rotativo do cartão de crédito (com juros que frequentemente ultrapassam 400% ao ano) ou no cheque especial, trocar essas dívidas por um refinanciamento de veículo com taxas mensais muito menores representa uma economia gigantesca. Você troca dezenas de credores e juros exponenciais por uma única parcela previsível.
Realização de projetos com retorno financeiro
Se você é profissional autônomo, microempreendedor ou precisa investir em equipamentos para o seu negócio próprio que gerarão receita imediata, utilizar o patrimônio automotivo como alavancagem financeira pode fazer sentido, desde que a taxa de retorno do investimento supere o Custo Efetivo Total (CET) do empréstimo.
Emergências médicas ou imprevistos graves
Em situações de força maior, onde a liquidez rápida é vital e não existem outras reservas financeiras disponíveis, o crédito com garantia de veículo é uma alternativa muito mais saudável e barata do que recorrer a agiotas ou empréstimos informais de altíssimo risco.
📊 Quando o refinanciamento NÃO compensa: Se a intenção for gastar o valor com viagens de lazer supérfluas, compras parceladas de bens de consumo que desvalorizam rapidamente ou despesas cotidianas sem controle orçamentário, o risco de perder o veículo por inadimplência supera qualquer benefício temporário.
Vantagens e desvantagens da modalidade
Para tomar uma decisão consciente, é fundamental ponderar os prós e os contras do auto equity:
Vantagens
-
Taxas de juros menores: Muito inferiores às do crédito pessoal sem garantia e do cartão de crédito.
-
Prazos estendidos: Parcelamentos que costumam variar de 12 a 60 meses, aliviando o fluxo de caixa mensal.
-
Manutenção da posse: Você continua utilizando o seu carro ou moto normalmente para trabalhar, estudar e passear durante todo o período do contrato.
-
Crédito facilitado para negativados: Como há uma garantia real envolvida, algumas instituições possuem critérios mais flexíveis para aprovação.
Desvantagens e Riscos
-
Risco de perda do bem: Em caso de inadimplência prolongada, a instituição financeira pode acionar os mecanismos legais para apreender e leiloar o veículo.
-
Restrição de venda: Enquanto o contrato estiver ativo, você não poderá vender o veículo livremente sem antes quitar o saldo devedor ou obter a anuência da instituição financeira para a transferência da dívida.
-
Custos operacionais: A operação envolve tarifas de avaliação do bem, registro em cartório e taxas de gravame junto ao DETRAN, que devem ser calculadas no Custo Efetivo Total (CET).
Quais são os requisitos e documentos necessários?
Embora cada banco ou fintech possua sua própria política interna de concessão de crédito, os requisitos fundamentais costumam seguir um padrão de mercado:
Requisitos Básicos
-
Propriedade: O veículo deve estar quitado e registrado em nome de quem está solicitando o crédito (ou contar com autorização legal/procuração adequada, quando aplicável).
-
Idade do veículo: Geralmente veículos fabricados nos últimos 10 a 15 anos (o limite varia conforme a instituição).
-
Estado de conservação: O veículo precisa estar em boas condições estruturais e sem pendências graves de documentação ou histórico de sinistro severo/perda total que desvalorize excessivamente a garantia.
-
Comprovação de renda: O solicitante deve demonstrar capacidade financeira para arcar com as parcelas mensais assumidas.
Documentação Comum
-
Documento de identidade oficial com foto (RG ou CNH) e CPF.
-
Comprovante de residência atualizado (água, luz ou telefone).
-
Comprovantes de renda (holerites, extratos bancários, declaração de Imposto de Renda ou pró-labore, dependendo se o solicitante é CLT ou autônomo).
-
Documento do veículo (CRLV atualizado).
🚗 Precisa regularizar alguma pendência antes? Se o seu veículo possui multas atrasadas ou licenciamento pendente, o DETRAN exigirá a regularização antes de permitir qualquer movimentação de gravame. Caso precise de suporte, CLIQUE AQUI e encontre no Meukarronovo soluções para cuidar da documentação e das pendências do seu veículo.
Passo a passo: como solicitar o refinanciamento com segurança
Se após analisar os prós e os contras você concluiu que o refinanciamento é a melhor alternativa para a sua saúde financeira, siga este roteiro prático:
-
Faça as contas com precisão: Calcule exatamente qual o valor necessário. Nunca pegue um valor maior "por precaução", pois os juros incidem sobre o montante total tomado.
-
Avalie o CET (Custo Efetivo Total): Não olhe apenas para a taxa de juros nominal anunciada. O CET engloba taxas administrativas, seguros opcionalmente embutidos, IOF e tarifas de cadastro. Compare propostas de pelo menos três instituições diferentes.
-
Verifique a compatibilidade da parcela: Certifique-se de que a parcela mensal não ultrapasse 20% a 30% da sua renda mensal líquida, garantindo que imprevistos futuros não comprometam o pagamento.
-
Simule e solicite de forma segura: Utilize plataformas confiáveis para comparar ofertas sem burocracia excessiva.
💡 Próximo passo recomendado: Se você já decidiu que precisa de crédito usando seu patrimônio automotivo, consulte as opções de refinanciamento disponíveis pelo Meukarronovo clique AQUI para comparar alternativas alinhadas ao seu perfil.
Riscos, erros comuns e cuidados para evitar golpes
O mercado de crédito atrai infelizmente atores mal-intencionados. Para proteger seu patrimônio e suas finanças, atente-se aos seguintes pontos críticos:
-
O golpe do depósito antecipado: Nenhuma instituição financeira séria ou correspondente bancário legalizado exige qualquer tipo de depósito prévio (como "taxa de liberação", "seguro de crédito antecipado" ou "despachante urgente") para liberar o empréstimo. Se exigirem pagamento antes de depositar o dinheiro, é golpe.
-
Ignorar o Custo Efetivo Total (CET): Assinar um contrato olhando apenas para a parcela mensal pode esconder taxas abusivas embutidas ao longo de prazos muito longos.
-
Superestimar a capacidade de pagamento: Lembre-se de que o veículo é a garantia. Comprometa apenas valores que você tem absoluta certeza de poder honrar mês a mês.
Perguntas frequentes (FAQ)
1. Posso refinanciar um carro que ainda está financiado?
Tecnicamente, o que ocorre nessa situação é um troca de dívida ou refinanciamento com portabilidade. A nova instituição quita o saldo devedor atual junto ao banco original e libera uma margem adicional de crédito (se houver saldo remanescente na avaliação do veículo).
2. É possível refinanciar moto?
Sim. Várias instituições financeiras aceitam motocicletas como garantia, desde que estejam quitadas, em bom estado de conservação e dentro do limite de idade estabelecido pela política da empresa.
3. Fico sem poder usar o carro durante o pagamento do empréstimo?
Não. Você continua com a posse direta do veículo e pode utilizá-lo normalmente para todas as suas atividades diárias. A única restrição é jurídica e administrativa quanto à venda imediata sem a quitação prévia do saldo devedor.
4. Negativados conseguem aprovação no refinanciamento?
É possível conseguir aprovação mesmo com restrições no nome (SPC/Serasa), pois o veículo alienado funciona como forte mitigador de risco para o banco. No entanto, a análise de crédito ainda avalia a renda e a capacidade de pagamento do solicitante.
5. Qual é o prazo médio de liberação do dinheiro?
Após a entrega de toda a documentação, aprovação de crédito, vistoria do veículo e registro do gravame no DETRAN, o dinheiro costuma ser creditado na conta do cliente em um prazo que varia de 2 a 7 dias úteis.
6. O banco pode tomar meu carro se eu atrasar uma parcela?
Os bancos seguem protocolos rigorosos. O atraso gera cobranças e multas contratuais. Geralmente, após um período de inadimplência prolongada (geralmente superior a 60 dias), a instituição pode iniciar os trâmites legais de busca e apreensão do bem previstos em contrato.
7. Posso vender o carro antes de terminar de pagar o refinanciamento?
Sim, mas a venda exige a quitação antecipada do saldo devedor do empréstimo para que o banco dê baixa no gravame e libere a transferência do documento para o novo comprador.
8. Há cobrança de IOF no refinanciamento de veículos?
Sim. Como toda operação de crédito destinada a pessoas físicas ou jurídicas no Brasil, incide a cobrança de IOF (Imposto sobre Operações Financeiras), cujo valor já vem embutido no cálculo do CET fornecido pela instituição.
9. Preciso pagar vistoria para avaliar o veículo?
Algumas instituições cobram uma taxa de laudo de vistoria cautelar/veicular para atestar o estado de conservação do bem antes da liberação do crédito.
10. Qual a diferença entre refinanciamento e empréstimo com garantia de imóvel?
A lógica é exatamente a mesma (bem em garantia para baratear os juros), porém o imóvel oferece prazos ainda mais longos e valores maiores, enquanto o veículo tem processos de liberação consideravelmente mais rápidos e menos burocráticos.
Conclusão
O refinanciamento de veículo é uma poderosa ferramenta financeira quando utilizada com planejamento, clareza de objetivos e responsabilidade orçamentária. Ele transforma um patrimônio parado em uma alavancagem inteligente para reorganizar dívidas caras ou viabilizar projetos essenciais, mantendo você na posse do seu automóvel ou moto.
Contudo, por envolver um bem de valor em garantia, a decisão exige cautela, comparação rigorosa de taxas e a certeza absoluta de que as parcelas cabem com folga no seu orçamento mensal. Avalie seu momento, estude as opções do mercado e priorize sempre a sustentabilidade financeira a longo prazo.
🚗 Seu veículo exige muito mais do que uma simples informação. No ecossistema Meukarronovo você encontra informações, serviços, empresas e soluções integradas para diferentes necessidades do seu veículo — seja para comprar, vender, financiar, refinanciar, consultar, regularizar, proteger ou fazer a manutenção do seu carro ou moto. CLIQUE AQUI e Encontre agora a solução que você precisa.

 Meukarronovo
Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se