

Adicione nosso site às suas fontes preferidas para acompanhar nossas notícias. 📰
Proteção veicular ou seguro: qual a diferença real e qual escolher?
Introdução
Proteger o patrimônio automotivo é uma das maiores preocupações de quem possui um carro ou uma moto no Brasil. Diante de índices expressivos de furtos, roubos e colisões urbanas, contar com uma retaguarda financeira deixou de ser um luxo e virou uma necessidade básica. No entanto, ao pesquisar opções no mercado, a grande maioria dos motoristas se depara com um dilema recorrente: escolher entre o seguro automotivo tradicional e a proteção veicular.
À primeira vista, ambas parecem oferecer a mesma promessa: indemnizar o proprietário em caso de sinistro, roubo ou furto. Porém, sob o capô, a lógica jurídica, regulatória, operacional e financeira de cada uma dessas modalidades é completamente diferente.
Tomar essa decisão sem entender os detalhes pode gerar surpresas desagradáveis na hora de acionar o serviço. Neste guia completo e aprofundado, vamos destrinchar as diferenças cruciais entre seguro e proteção veicular, analisar custos, vantagens, riscos e ajudar você a identificar qual alternativa faz sentido para o seu perfil e o seu bolso.
Qual é a diferença fundamental entre proteção veicular e seguro?
-
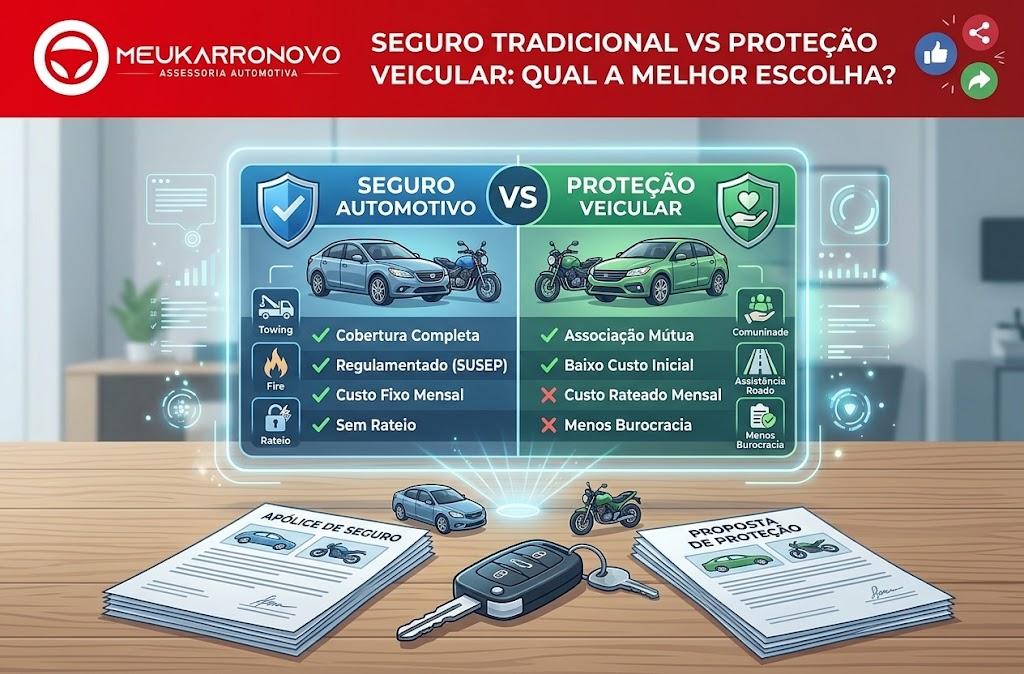
Seguro Automotivo: É um produto financeiro comercializado por seguradoras privadas, rigorosamente regulado e fiscalizado pela Superintendência de Seguros Privados (Susep), com apólices individuais, regras contratuais padronizadas e obrigações legais bem definidas.
-
Proteção Veicular: É um serviço baseado no associativismo (ou cooperativismo mútuo), administrado por associações sem fins lucrativos. Os custos mensais costumam ser mais acessíveis e a análise de perfil é flexível, mas o modelo não é regulado pela Susep e opera sob estatutos internos próprios.
Índice
O que é o Seguro Automotivo?
O seguro de automóveis tradicional é um contrato de transferência de risco firmado entre o proprietário do veículo e uma seguradora autorizada a funcionar no país.
Como funciona
Mediante o pagamento de um valor periódico (chamado de prêmio), a seguradora assume o risco financeiro de prejuízos causados ao veículo (por colisão, incêndio, roubo, furto, alagamento) ou a terceiros (através da cobertura de Responsabilidade Civil Facultativa - RCF-V). Em caso de sinistro parcial, o segurado paga uma participação financeira obrigatória chamada franquia.
O peso da regulamentação (Susep)
As seguradoras são sociedades anônimas submetidas ao controle financeiro e normativo da Susep. Isso significa que elas precisam manter reservas técnicas robustas de capital garantidor para assegurar que todas as indenizações possam ser pagas, mesmo em cenários de crise macroeconômica ou alta sinistralidade.
💡 Quer proteger seu carro ou sua moto com segurança? Depois de adquirir ou financiar seu veículo, avaliar as melhores opções de cobertura é essencial. Clique AQUI e Faça uma cotação de seguro e compare as alternativas disponíveis no Meukarronovo.
O que é a Proteção Veicular?
A proteção veicular é um modelo que surgiu como alternativa de custo mais acessível para motoristas que encontravam dificuldades de aceitação ou preços proibitivos nas seguradoras tradicionais (como motoristas de aplicativo, proprietários de veículos mais antigos ou moradores de regiões com altos índices de roubo).
Como funciona
A proteção veicular é gerida por Associações de Benefícios Mútuos. Nela, os associados dividem entre si os prejuízos eventuais ocorridos com os veículos do grupo. O valor pago mensalmente funciona como uma cota de participação nos custos operacionais e de rateio de sinistros, e não como um "prêmio de seguro" comercial.
Natureza jurídica associativa
Como não são seguradoras, essas associações não respondem às normas da Susep. A relação jurídica é regida pelo Código Civil brasileiro aplicável às associações civis e pelos estatutos internos aprovados em assembleia pelos próprios membros.
🔎 Está procurando alternativas para proteger seu patrimônio? Conheça as opções de seguro e proteção disponíveis no ecossistema Meukarronovo CLIQUE AQUI para comparar diferentes formatos de atendimento.
Principais diferenças: Regulamentação, Contrato e Custos
Para compreender de forma definitiva o abismo conceitual entre as duas modalidades, é preciso observar três pilares fundamentais:
1. Garantia jurídica e fiscalização
-
Seguro: Possui respaldo de órgãos federais de regulação (Susep/Banco Central), regras de solvência financeira rígidas e o consumidor conta com ouvidorias oficiais e órgãos de defesa do consumidor respaldados por legislação específica do setor securitário.
-
Proteção Veicular: Baseia-se no direito associativo. Em caso de impasses judiciais ou desequilíbrios financeiros graves na associação (como um número atípico de roubos em massa), a cobrança de rateio extra entre os associados pode ser prevista nos estatutos internos.
2. Análise de perfil e aceitação
-
Seguro: O preço varia drasticamente conforme o "perfil de risco" do condutor (idade, CEP de pernoite, se usa o carro para trabalhar, gênero, histórico de sinistros). Veículos muito antigos ou rebaixados podem sofrer rejeição total.
-
Proteção Veicular: Costuma ignorar o perfil detalhado do condutor (se há filhos jovens dirigindo, por exemplo) e foca apenas nas características do veículo. A aceitação de carros antigos, utilitários de trabalho e motoristas de aplicativo é consideravelmente mais flexível.
3. Composição de preços
-
Seguro: O prêmio é fixado no início do contrato e não sofre alterações durante a vigência (exceto em caso de endossos por mudança de veículo ou perfil).
-
Proteção Veicular: O valor mensal pode incluir taxas administrativas fixas somadas ao rateio (divisão do valor dos prejuízos dos carros roubados ou batidos do mês entre todos os associados), o que pode fazer a mensalidade oscilar de tempos em tempos.
Tabela comparativa definitiva: Seguro vs. Proteção Veicular
| Critério de Avaliação | Seguro Automotivo Tradicional | Proteção Veicular (Associação) |
| Órgão Regulador | Susep (Superintendência de Seguros Privados) | Não possui regulação específica da Susep (Regido pelo Código Civil) |
| Natureza Jurídica | Contrato mercantil de transferência de risco | Sociedade civil sem fins lucrativos (Associativismo) |
| Análise de Perfil | Rigorosa (Idade, CEP, garagem, uso, histórico) | Flexível (Foco principal nas características do veículo) |
| Variação de Preço | Fixo durante toda a vigência da apólice | Sujeito a oscilações e rateios mensais de sinistros |
| Cobertura para Terceiros (RCF-V) | Ampla, robusta e com limites elevados personalizáveis | Geralmente tabelada, com tetos mais modestos |
| Veículos Antigos / Rebaixados | Difícil aceitação ou prêmios muito elevados | Alta aceitação, independentemente do ano |
| Resolução de Conflitos | Órgãos reguladores, Susep e Justiça Comum | Estatuto interno da associação e Justiça Comum |
Vantagens e desvantagens de cada modalidade
Nenhuma das opções é perfeita para todos os públicos; cada uma atende a uma necessidade específica do mercado automotivo brasileiro.
Seguro Automotivo
-
Vantagens: Segurança jurídica plena, garantia de solvência fiscalizada, excelente cobertura para danos a terceiros, rede de oficinas referenciadas padronizadas e assistência 24 horas robusta.
-
Desvantagens: Custo mais elevado para determinados perfis (jovens, moradores de áreas de risco estatístico, motoristas de app), burocracia na aceitação de veículos antigos.
Proteção Veicular
-
Vantagens: Mensalidades mais acessíveis, desburocratização na contratação, aceitação facilitada de veículos antigos ou modificados e ausência de penalizações por perfil de condutor jovem.
-
Desvantagens: Inexistência de regulação pela Susep, possibilidade de rateio de prejuízos em casos excepcionais, assistência a terceiros por vezes limitada e menor padronização jurídica.
🚗 Precisa regularizar a documentação do seu veículo? Independentemente da proteção escolhida, rodar com o licenciamento em dia é obrigatório. Clique AQUI e Encontre no Meukarronovo os serviços e soluções para cuidar da documentação e pendências.
Qual escolher de acordo com o seu perfil e veículo?
A escolha ideal depende diretamente da sua realidade financeira, do tipo de veículo que você dirige e do seu grau de tolerância a riscos contratuais:
-
Escolha o Seguro Tradicional se: Você possui um veículo de valor elevado, faz questão de garantias fiscalizadas pelo Estado, precisa de uma excelente cobertura de danos a terceiros (para se resguardar caso atinja um carro importado, por exemplo) e seu perfil se enquadra em condições competitivas nas seguradoras.
-
Escolha a Proteção Veicular se: O seguro tradicional ficou com preços inviáveis para o seu orçamento (situação comum para motoristas de aplicativos, táxis ou donos de carros com mais de 10-15 anos de fabricação) e você busca uma alternativa focada principalmente na garantia de cobertura contra roubo, furto e colisão básica com mensalidades leves.
💡 Próximo passo recomendado: Quer comparar as melhores alternativas de proteção para o seu carro ou moto? Conheça as opções de seguro e proteção disponíveis no ecossistema Meukarronovo clicando AQUI.
Erros comuns na hora de contratar
-
Achar que proteção veicular é "seguro barato": Juridicamente e operacionalmente são produtos completamente distintos. Tratar como a mesma coisa gera expectativas falsas sobre indenizações e prazos.
-
Não ler o estatuto ou o contrato: Seja na seguradora ou na associação, ignorar as cláusulas de exclusão (como circular em áreas não cobertas ou não informar alterações de condutor) pode resultar em negativa de atendimento.
-
Escolher apenas pelo menor preço sem avaliar a capilaridade da assistência: Um guincho com limite curto de quilometragem pode deixar você na mão em viagens rodoviárias.
Perguntas frequentes (FAQ)
1. Proteção veicular é legalizada no Brasil?
Sim. As associações de proteção veicular operam com base na liberdade constitucional de associação civil (Art. 5º da Constituição Federal). O ponto central de debate não é a legalidade da associação, mas sim a ausência de regulação e fiscalização prudencial específica pelo setor financeiro (Susep).
2. A proteção veicular cobre danos a terceiros?
Algumas associações oferecem cobertura de assistência a terceiros, mas os limites máximos de indenização costumam ser mais restritos do que os oferecidos pelas apólices de Responsabilidade Civil Facultativa (RCF-V) das seguradoras tradicionais.
3. Posso contratar seguro ou proteção veicular com o carro financiado?
Sim. No entanto, se o veículo estiver financiado, a instituição financeira que concedeu o crédito exigirá obrigatoriamente que o bem possua uma apólice de seguro compreensivo válida que resguarde a garantia da alienação fiduciária. Muitas associações de proteção veicular não são aceitas por bancos em contratos de financiamento ativos.
4. O que acontece se a associação de proteção veicular falir?
Como não são seguradoras reguladas pela Susep, as associações não dispõem de reservas técnicas compulsórias supervisionadas pelo governo. Em caso de colapso financeiro ou insolvência da associação, os associados podem enfrentar dificuldades jurídicas e financeiras para reaver valores ou receber indenizações pendentes.
5. O perfil do motorista altera o preço na proteção veicular?
Geralmente não. Diferente do seguro tradicional — onde a idade do condutor, o histórico de multas e o gênero alteram o preço —, a proteção veicular costuma cobrar o mesmo valor de mensalidade para qualquer motorista que possua o mesmo modelo de veículo.
6. A franquia da proteção veicular funciona igual à do seguro?
O conceito é similar (participação obrigatória do proprietário no conserto em caso de sinistro parcial), mas os valores, prazos de pagamento e regras de reajuste são definidos pelo estatuto interno da associação, podendo variar bastante entre uma entidade e outra.
7. Veículos de aplicativo (Uber/99) podem usar proteção veicular?
Sim, muitas associações aceitam veículos cadastrados em aplicativos de transporte com facilidade. No seguro tradicional, essa modalidade exige a contratação de uma cobertura específica para uso comercial/trabalho, o que costuma elevar o prêmio.
8. Qual das duas opções é mais rápida para pagar indenização em caso de roubo?
O prazo varia muito em ambos os cenários. Depende da entrega da documentação correta (BO, chave reserva, CRLV atualizado) e dos trâmites internos de auditoria de cada empresa ou associação.
9. Posso perder meu carro se a associação cobrar um "rateio extra"?
Se houver um mês com índice atípico de sinistros (muitos roubos na região, por exemplo), algumas associações preveem em estatuto a cobrança de um rateio extraordinário para cobrir os custos. A inadimplência nessa taxa pode suspender a cobertura do associado.
10. Qual modalidade vale mais a pena para carros novos?
Para veículos zero quilômetro ou seminovos de alto valor, o seguro automotivo tradicional costuma ser a escolha mais recomendada devido à solidez regulatória, facilidade de aceitação em financiamentos e robustez das coberturas para terceiros.
Conclusão
A escolha entre proteção veicular e seguro automotivo não se resume a qual é "melhor" ou "pior", mas sim a qual modelo atende com precisão às suas necessidades financeiras, ao tipo do seu veículo e ao seu nível de exigência contratual.
Enquanto o seguro oferece a solidez de um mercado rigorosamente regulado pelo Estado, a proteção veicular se destaca pela acessibilidade e flexibilidade de aceitação. Avaliar os prós, os contras e a sua realidade de uso é o passo fundamental para proteger seu patrimônio sem sustos.
🚗 Seu veículo exige muito mais do que uma simples informação. No ecossistema Meukarronovo você encontra informações, serviços, empresas e soluções integradas para diferentes necessidades do seu veículo — seja para comprar, vender, financiar, refinanciar, consultar, regularizar, proteger ou fazer a manutenção do seu carro ou moto. Clique AQUI e Encontre agora a solução que você precisa.

 Meukarronovo
Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se